El transporte de mercancías por carretera en Europa afrontará durante los próximos tres a cinco años una profunda transformación. El sector evolucionará desde la gestión individual de cargas y operaciones hacia una orquestación de redes logísticas más conectadas, colaborativas y basadas en datos, a partir de las respuestas de 56 directivos de cadenas de suministro y logística y 239 transportistas y operadores logísticos europeos.
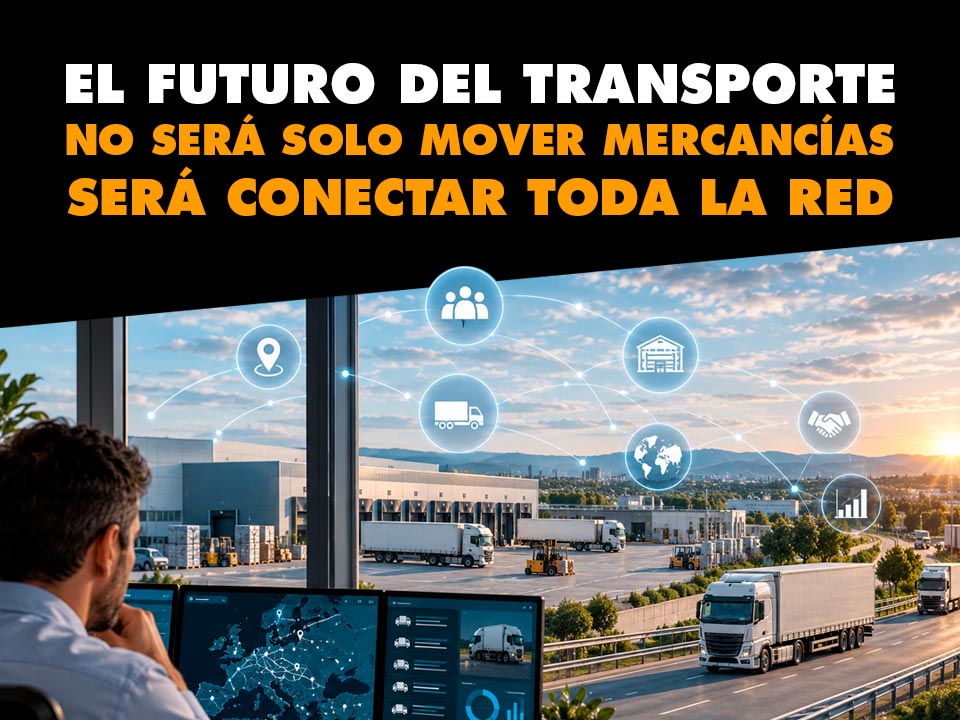
La volatilidad del mercado, la presión sobre los costes, las dificultades laborales, la incertidumbre geopolítica y la rápida evolución tecnológica están modificando las prioridades del sector. En este nuevo escenario, el liderazgo ya no dependerá únicamente del tamaño de una flota, el precio o la capacidad operativa, sino también de cómo funciona el conjunto de la red y de la capacidad para conectar cargadores, transportistas, operadores logísticos y otros socios.
El transporte por carretera avanza hacia una logística más conectada, colaborativa e inteligente
Entre los cargadores encuestados, el 68% considera que las relaciones de colaboración con transportistas y socios logísticos serán una de las capacidades más importantes para diferenciarse durante los próximos años.
A continuación aparecen la conectividad e integración de la red, con un 66%, y la capacidad de mantener una ejecución fiable a escala de red, con un 57%.
Estas cifras reflejan una evolución en las relaciones entre cargadores y proveedores de transporte. Frente a procesos todavía apoyados en hojas de cálculo, correos electrónicos y tareas manuales, las organizaciones más avanzadas tenderán hacia un intercambio de información en tiempo real entre los diferentes participantes de la cadena logística.
La colaboración y la conectividad ganan importancia
Entre los cargadores encuestados, el 68% considera que las relaciones de colaboración con transportistas y socios logísticos serán una de las capacidades más importantes para diferenciarse durante los próximos años.
A continuación aparecen la conectividad e integración de la red, con un 66%, y la capacidad de mantener una ejecución fiable a escala de red, con un 57%.
Estas cifras reflejan una evolución en las relaciones entre cargadores y proveedores de transporte. Frente a procesos todavía apoyados en hojas de cálculo, correos electrónicos y tareas manuales, las organizaciones más avanzadas tenderán hacia un intercambio de información en tiempo real entre los diferentes participantes de la cadena logística.
Rentabilidad, rutas y utilización de los vehículos
Las prioridades cambian cuando se pregunta a transportistas y operadores logísticos.
Para el 53%, una de las principales capacidades será optimizar precios, rutas y decisiones relacionadas con las cargas con el objetivo de mejorar la rentabilidad.
También destaca la mejora de la productividad de los activos y conductores, señalada por el 42% de los participantes.
Aunque cargadores y transportistas parten de necesidades diferentes, ambos coinciden en que el futuro estará marcado por una mayor conectividad, visibilidad, automatización, colaboración y capacidad de reacción.
La inteligencia artificial será una herramienta, no el objetivo
La inteligencia artificial y la analítica avanzada aparecen como tecnologías relevantes para esta transformación, aunque el informe advierte de que su verdadero valor dependerá de los resultados que permitan obtener.
El 40% de los transportistas y operadores logísticos considera que el uso eficaz de la inteligencia artificial y la analítica avanzada será una de las capacidades que definirán a los líderes del sector. Entre los cargadores, el porcentaje alcanza el 29%.
Su aplicación puede ayudar a:
- Anticipar incidencias y retrasos.
- Optimizar rutas.
- Reasignar capacidad.
- Automatizar determinadas tareas.
- Mejorar la planificación.
- Tomar decisiones con mayor rapidez.
Sin embargo, la inteligencia artificial necesita datos actualizados, completos y correctamente integrados. Sin información fiable sobre entregas, horarios, citas de carga y descarga, puntualidad o incidencias, la capacidad de los algoritmos para ofrecer recomendaciones útiles se reduce considerablemente.
De reaccionar ante los problemas a anticiparse a ellos
Una de las grandes transformaciones identificadas en el informe es el paso desde una gestión principalmente reactiva hacia una orquestación logística proactiva.
El objetivo será detectar los problemas antes de que afecten a la operación: posibles retrasos, cambios de demanda, falta de capacidad o incidencias que puedan comprometer una entrega.
La automatización también modificará el trabajo de los profesionales del transporte. Las tareas rutinarias podrán ser asumidas progresivamente por sistemas digitales, mientras que los equipos dedicarán mayor atención a la gestión de excepciones, riesgos, rendimiento y relaciones con los diferentes socios.
Una torre de control inteligente, por ejemplo, podría identificar anticipadamente una incidencia y recomendar una nueva ruta, modificar una planificación o reasignar una carga.
Existe una importante brecha entre la visión y la realidad
El informe muestra, sin embargo, que todavía existe una distancia considerable entre las capacidades que las empresas consideran necesarias y su nivel actual de implantación.
Entre los cargadores, el 50% identifica la falta de datos actualizados o completos como el principal obstáculo para tomar decisiones de transporte con mayor rapidez y eficacia.
La fragmentación de la información entre diferentes sistemas ocupa la segunda posición, con un 43%.
Además, únicamente el 27% de los cargadores considera que dispone de un grado elevado de integración digital con transportistas, operadores logísticos, clientes y otros socios externos.
Solo el 36% afirma contar con procesos de transporte altamente o mayoritariamente estandarizados y automatizados.
Los transportistas perciben un mayor nivel de digitalización
La percepción es diferente entre los transportistas y operadores logísticos.
El 65% asegura estar integrado digitalmente con cargadores y otros socios, mientras que un 71% considera que sus procesos de transporte están muy estandarizados y automatizados.
Esta diferencia puede estar relacionada con el alcance de las redes analizadas. Mientras un transportista puede valorar principalmente su integración con determinados cargadores y proveedores tecnológicos, los cargadores suelen gestionar ecosistemas más extensos, compuestos por numerosos transportistas, clientes y operadores logísticos.
Los datos dejan de ser un problema individual para convertirse en un reto de red
El siguiente paso de la digitalización no consistirá únicamente en mejorar los sistemas internos de cada empresa.
El verdadero desafío será conectar datos, procesos y decisiones entre diferentes compañías.
Los cargadores señalan problemas relacionados con la fragmentación y falta de información, mientras que transportistas y operadores logísticos destacan las dificultades provocadas por datos incompletos o inconsistentes recibidos de sus clientes y socios.
La calidad de la información se convierte así en una responsabilidad compartida por toda la cadena logística.
La confianza se construirá con información y cumplimiento
La digitalización también está modificando los factores que generan confianza entre los diferentes participantes del transporte.
Para los cargadores, los aspectos más importantes son:
- Visibilidad en tiempo real del transporte: 64%.
- Rendimiento constante y fiable: 64%.
- Comunicación clara y transparente: 63%.
Entre transportistas y operadores logísticos destacan:
- Servicio puntual y fiable: 49%.
- Resolución rápida de incidencias: 43%.
- Comunicación proactiva sobre retrasos: 40%.
- Precios justos y transparentes: 36%.
La verificación de la identidad de los socios y el cumplimiento normativo aparecen actualmente en posiciones inferiores, aunque el informe apunta que el crecimiento del fraude y la suplantación de identidad podría aumentar su importancia en los procesos de contratación y evaluación de proveedores.
La sostenibilidad se integra en la eficiencia operativa
La sostenibilidad y la gestión de emisiones no aparecen entre las primeras prioridades: son mencionadas por el 18% de los cargadores y el 24% de los transportistas y operadores logísticos.
Según plantea el informe, esto no significa necesariamente que haya desaparecido la preocupación por la descarbonización. La sostenibilidad podría estar evolucionando hacia un requisito básico de la actividad, en lugar de considerarse únicamente un elemento diferenciador.
Además, muchas de las medidas destinadas a mejorar la eficiencia también pueden reducir las emisiones:
- Optimización de rutas.
- Reducción de kilómetros en vacío.
- Mayor utilización de los vehículos.
- Mejor planificación.
- Automatización de procesos.
De este modo, eficiencia económica y sostenibilidad pueden avanzar conjuntamente.
Cinco prioridades para el transporte de los próximos años
El informe identifica cinco grandes líneas de actuación para las organizaciones que quieran prepararse para esta transformación:
- Mejorar la calidad, actualización e integración de los datos antes de ampliar el uso de inteligencia artificial.
- Evolucionar desde una ejecución puramente transaccional hacia una orquestación logística y gestión proactiva de incidencias.
- Reforzar la colaboración entre cargadores, transportistas, operadores logísticos y otros participantes de la cadena.
- Construir confianza mediante visibilidad, fiabilidad, comunicación y verificación.
- Medir el rendimiento más allá del coste, incorporando indicadores relacionados con servicio, resiliencia, riesgo, agilidad y funcionamiento global de la red.
Una nueva etapa para el transporte europeo
El transporte de mercancías por carretera entra así en una etapa en la que disponer de más tecnología no será suficiente por sí solo.
La diferencia estará en la capacidad de conectar a todos los participantes de la cadena, compartir información de calidad y utilizarla para tomar mejores decisiones.
El reto de los próximos años será, por tanto, convertir la conectividad en colaboración, los datos en decisiones y la eficiencia individual en un mejor rendimiento de toda la red logística.